
华盛顿的智库里,分析师反复推演着"中国经济拐点"的时间表;莫斯科的会客厅里,也有人盘算着"要是北京软下来,谈判桌上好办多了"。立场八竿子打不着的两头,心思却撞到了一块——都盼着那台叫"中国制造"的大机器哪天掉链子。
可一年又一年翻过去,机器照常运转,还越转越快。真正耐人寻味的事情反而没多少人谈:中国手里那张外人复制不了的底牌,到底是什么。
答案不性感,甚至有点土——就是一套别人凑不齐的完整工业体系。联合国的工业分类清单上,41个大类、207个中类、666个小类,能把这份名单打满勾的,全球只有中国一家。
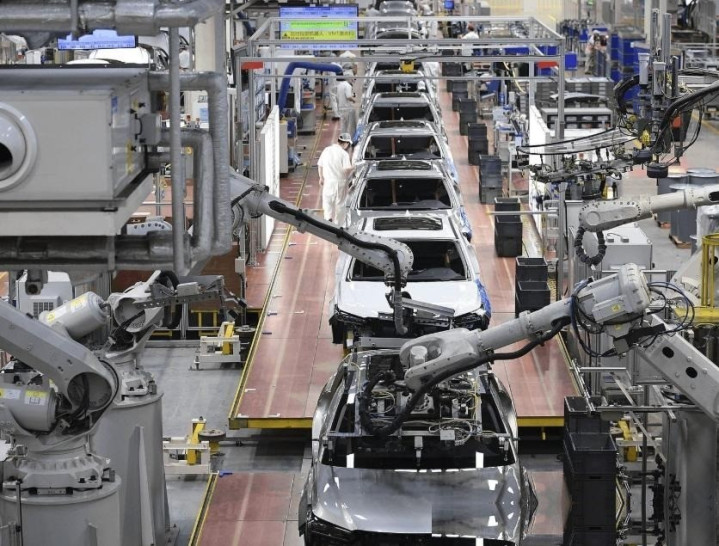
小到绣花针头和打火机簧片,大到航母、运载火箭、万吨级LNG船,国内的车间里都能走通一整条生产线。数字摆出来才有感觉。
中国制造业增加值连续十六年位居全球第一,占到世界三成左右。国家统计局今年一季度的工业数据里,41个大类有30个在同比增长,船舶航空航天那一块涨了一成多。
这种基本盘,不是靠单项冠军撑起来的,而是靠几万家工厂日复一日咬着牙磨出来的。稀土是其中最扎眼的一张。
去年10月,商务部把所有中重稀土元素都纳入了出口管制。消息传出来,最先慌的不是媒体,而是五角大楼的采购部门。
F-35的雷达、"战斧"导弹的制导系统、潜艇里的声呐,哪一项离得开稀土永磁材料。日本政府嘴上说要在2028年底之前把对华依赖"归零",可业内人心里都明白——提纯分离这门手艺,中国闷头磨了几十年,别人想追上,光砸钱不够,还得耗时间。
香港《南华早报》前阵子爆了个料:特朗普9月下旬和中方通话时,专门提出希望中方放宽对日本的稀土出口限制,还帮高市早苗首相带了句话。能让美国总统亲自开口说情的筹码,分量不用再多解释。
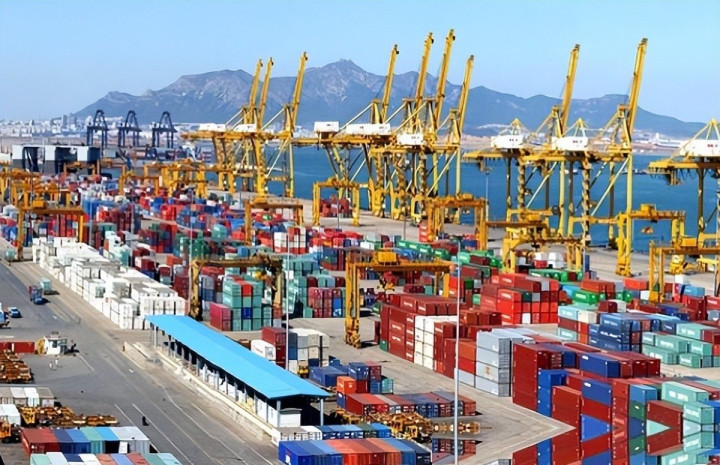
造船这一行更夸张。工信部5月公布的数据显示,今年一季度中国造船三大指标——完工量、新接订单、手持订单——全部拿下世界第一,完工量同比暴涨46%。
更要命的是环保船这个新赛道,一季度全球新接的LNG船、甲醇船、氨燃料船订单里,中国船厂拿走了八成。江苏南通的船坞里,LNG运输船从动工到交付压缩到33个月,刷新了行业纪录。
有意思的是,韩国造船业今年总算把市场份额从中国手里抢回来一点,但抢的是单价高的高端船型。中国手里的订单塞到了2028年之后,想插队都排不上。
澳大利亚前总理陆克文曾经公开担忧过这种"集中度太高",可他也没能说出替代方案——这事儿就是没替代方案。新能源汽车那一块,故事换了个讲法。
中汽协的数据,今年8月全国新能源车单月卖了164万辆,占新车销售的六成,出口53万辆,同比翻了一倍还多。比亚迪半年报里有个细节值得品——海外营业收入第一次超过了国内,这意味着这家公司真的从一家"中国车企"长成了"全球车企"。
虽然同期净利润同比掉了两成,但那是行业内卷打价格战的结果,不是外部封锁打出来的。欧洲车企过去靠发动机技术吃饭,现在发现电车环节怎么追都追不上。
比亚迪自家造的滚装船一趟拉八千辆车直奔鹿特丹,欧洲港口的工人都在学中文品牌名。小米汽车今年也杀进了全球新能源销量前十,吉利、零跑、理想、小鹏,国产军团已经把榜单前二十占了一半。
再把镜头拉到光伏和风电。多晶硅、硅片、电池片、组件四个环节,中国都卡在全球八到九成的产能占比。
欧美一边喊着"绿色转型",一边离不开中国组件。嘴上说要"去风险",手下的采购订单还是老老实实飞到山东和江苏。
俄罗斯那头的情况就更直白了。被西方切断金融和技术通道之后,油气虽然还能卖,可从家电、服装到工程机械、通信设备,几乎全靠中国补位。
莫斯科街头跑的中国品牌汽车,保有量这两年翻了好几倍。嘴上客气着,身子已经诚实地倒向东方。
反过来看美国国内,去年底到今年初,接近三百家美国企业联名反对完全禁用中国的AI模型和中国制造的工业设备。理由不复杂:便宜、好用、还能自己改。
全球化走了几十年,供应链早就织成一张密密麻麻的网,想一刀切断,疼的往往先是自己人。把这些事串起来看,就能明白中国这张底牌的真正厉害之处。
它不在于某一项"世界第一"的头衔,而在于上下游拧成一股绳的那种韧性。原材料、零件、整机、物流、港口、电力,全链条自己能走通。
别的国家,要么有资源缺产能,要么有技术没规模,要么订单接得下工人招不满。这种韧性在被卡脖子的时候才看得出分量。
芯片不给卖,华为就自己啃7纳米;AI模型被禁运,深度求索干脆把模型开源丢到网上让全世界用;人形机器人被美国联邦通信委员会列进进口管制清单,宇树、智元就把组装线挪到海外,顺着另一条路继续走。路被堵一条,就自己再开一条,这种劲头已经成了惯性。
真正过硬的护城河从来不是什么独门绝技,而是那套别人抄不走、学不会、也拆不散的完整体系。美俄盘算着中国哪天倒下,可他们没算到的是——这台机器已经庞大到谁都离不开。
真要掀桌子,桌上的筹码恐怕掀桌子的那一方自己也掂量不动。这场较量不会速战速决,但耐力这东西,往往比爆发力更能决定终局。
融创配资提示:文章来自网络,不代表本站观点。